


Artikel ini membahas apa itu food cost, rumus menghitungnya per periode dan per menu, contoh dalam Rupiah, serta langkah praktis untuk mengendalikannya. Lihat juga aplikasi untuk fast casual F&B.
Apa itu food cost?
Food cost adalah biaya bahan makanan dan minuman yang dipakai untuk menghasilkan penjualan. Biasanya ditulis dalam persen terhadap penjualan, disebut food cost percentage.
Ada dua sudut pandang:
- Food cost per menu: HPP satu porsi dibanding harga jualnya. Dipakai saat menentukan harga. (Cara menghitung HPP per porsi kami bahas di artikel HPP menu makanan.)
- Food cost per periode: total bahan yang benar-benar terpakai dalam seminggu atau sebulan dibanding total penjualan pada periode yang sama. Angka inilah yang menunjukkan kondisi dapur yang sebenarnya.
Rumus food cost per periode
Bahan terpakai = Stok awal + Pembelian − Stok akhir
Food cost %    = Bahan terpakai ÷ Penjualan makanan & minuman × 100%
Tiga hal penting:
- Stok awal dan stok akhir harus dari hitung fisik (stok opname), bukan perkiraan.
- Pembelian dicatat sesuai barang yang benar-benar diterima pada periode itu.
- Penjualan memakai penjualan bersih: setelah diskon, sebelum pajak dan service charge.
Contoh perhitungan bulanan
Sebuah cafe mencatat data bulan September (angka ilustrasi):
| Komponen | Nilai |
|---|---|
| Stok awal bahan (hasil opname 1 Sep) | Rp 18.500.000 |
| Pembelian bahan selama September | Rp 46.200.000 |
| Stok akhir bahan (hasil opname 30 Sep) | Rp 16.700.000 |
| Penjualan bersih F&B September | Rp 142.000.000 |
Bahan terpakai = 18.500.000 + 46.200.000 − 16.700.000 = Rp 48.000.000
Food cost %    = 48.000.000 ÷ 142.000.000 × 100% ≈ 33,8%
Bandingkan dengan food cost teoretis
Angka 33,8% belum bermakna tanpa pembanding. Pembandingnya adalah food cost teoretis: berapa seharusnya bahan terpakai menurut resep, berdasarkan menu yang terjual.
Food cost teoretis = Σ (jumlah terjual per menu × HPP per porsi) ÷ PenjualanContoh tiga menu terlaris (ilustrasi):
| Menu | Terjual | HPP/porsi | Total HPP | Harga jual | Penjualan |
|---|---|---|---|---|---|
| Es Kopi Susu | 2.400 | Rp 9.870 | Rp 23.688.000 | Rp 33.000 | Rp 79.200.000 |
| Nasi Ayam Bakar | 900 | Rp 13.755 | Rp 12.379.500 | Rp 43.000 | Rp 38.700.000 |
| Croissant | 1.000 | Rp 8.500 | Rp 8.500.000 | Rp 24.100 | Rp 24.100.000 |
| Total | Rp 44.567.500 | Rp 142.000.000 |
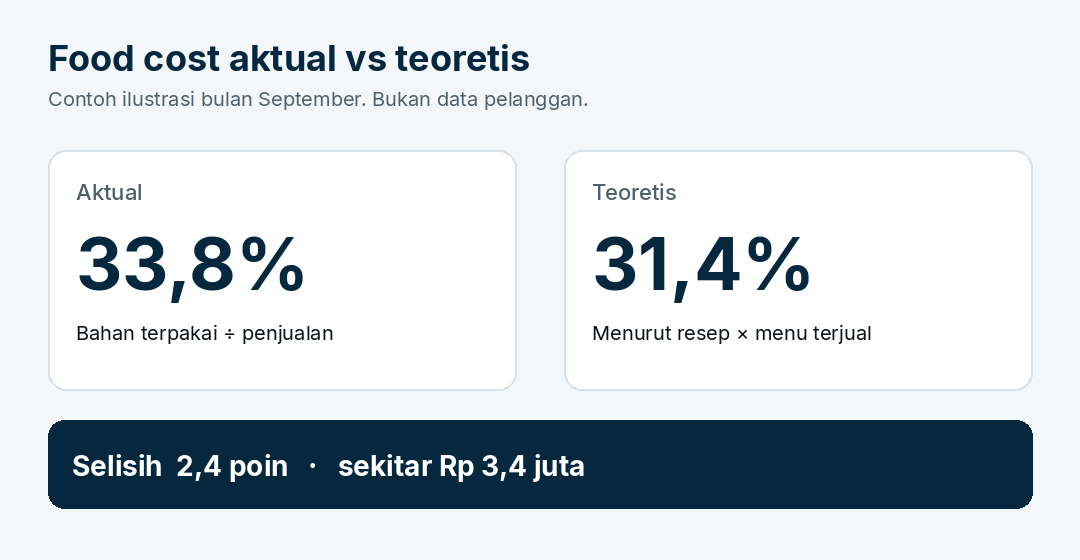
Food cost teoretis = 44.567.500 ÷ 142.000.000 ≈ 31,4%
Selisih (varians)  = 33,8% − 31,4% = 2,4 poin ≈ Rp 3,4 juta
Rp 3,4 juta itu adalah bahan yang "hilang" di luar resep: terbuang, porsi berlebih, salah catat, atau hilang. Selisih inilah yang perlu diselidiki.
Contoh kasus: menelusuri selisih Rp 3,4 juta
Misalkan setelah dicek, cafe di contoh atas menemukan tiga sumber selisih (ilustrasi):
| Temuan | Cara menemukannya | Perkiraan nilai |
|---|---|---|
| Susu UHT kedaluwarsa tidak dicatat sebagai terbuang | Cek tanggal di gudang saat opname | Rp 950.000 |
| Takaran espresso barista shift malam 21 g, bukan 18 g | Timbang 10 cup secara acak | Rp 1.600.000 |
| Croissant sisa harian dibagikan ke karyawan tanpa catatan | Bandingkan produksi vs terjual | Rp 850.000 |
| Total | Rp 3.400.000 |
Dari sini tindakannya jelas: aturan FIFO dan pencatatan bahan terbuang, kalibrasi grinder dan timbangan untuk barista, serta pencatatan makan karyawan sebagai pos tersendiri. Bulan berikutnya, varians bisa dipantau apakah turun.
Food cost per kategori
Satu angka food cost untuk seluruh bisnis bisa menyembunyikan masalah. Pecah per kategori agar lebih mudah dianalisis:
Food cost kategori = Bahan terpakai kategori ÷ Penjualan kategoriContoh: minuman kopi 27%, makanan berat 36%, pastry 35%. Dengan pemecahan ini, Anda tahu bahwa perbaikan paling berdampak ada di dapur makanan berat, bukan di bar.
Berapa food cost yang ideal?
Tidak ada satu angka yang benar untuk semua bisnis. Di industri, kisaran 25–35% sering dipakai sebagai patokan awal. Kisaran ini praktik umum industri, bukan aturan baku. Coffee shop umumnya bisa lebih rendah daripada resto dengan bahan protein mahal. Yang lebih penting dari angka absolut adalah:
- Trennya dari bulan ke bulan. Kenaikan mendadak adalah tanda bahaya.
- Selisihnya dengan food cost teoretis. Selisih kecil artinya dapur Anda disiplin.
- Kesesuaiannya dengan struktur biaya Anda. Food cost rendah tidak ada artinya kalau sewa dan gaji terlalu berat.
Penyebab food cost membengkak
- Harga bahan naik, harga jual tetap. Cabai, bawang, dan telur bisa berfluktuasi tajam.
- Porsi tidak standar. Tidak ada resep baku dan timbangan.
- Bahan terbuang tidak dicatat. Basi, gosong, jatuh, atau salah order.
- Penerimaan barang tidak dicek. Berat atau jumlah kurang dari invoice.
- Stok tidak dirotasi (FIFO). Bahan lama kedaluwarsa di belakang rak.
- Kebocoran. Makan karyawan tidak dicatat, order dibatalkan tapi makanan sudah keluar, dan sebagainya.
- Komisi ojek online. Kalau harga online sama dengan dine-in, persentase biaya bahan terhadap pendapatan bersih naik.
7 langkah mengendalikan food cost
- Buat resep baku dan HPP per menu untuk semua menu, mulai dari 20% menu terlaris.
- Lakukan stok opname rutin. Bulanan untuk semua bahan, mingguan untuk bahan mahal (daging, seafood, kopi).
- Catat setiap bahan terbuang dengan alasan dan jumlahnya.
- Cek setiap penerimaan barang terhadap PO dan timbang.
- Review menu engineering. Menu laris dengan food cost tinggi perlu direvisi resep atau harganya. Menu tidak laris dengan food cost tinggi bisa dipertimbangkan untuk dihapus.
- Pasang harga khusus delivery yang memperhitungkan komisi platform.
- Wajibkan otorisasi untuk void dan refund agar pembatalan order tercatat dan bisa diaudit.
Template pantauan food cost
Buat satu sheet dengan kolom: Periode | Stok awal | Pembelian | Stok akhir | Bahan terpakai | Penjualan | Food cost aktual % | Food cost teoretis % | Varians (poin) | Varians (Rp) | Catatan. Isi setiap bulan (atau minggu). Dalam 3 bulan Anda sudah bisa melihat pola.
Kapan perlu dibantu aplikasi?
Menghitung food cost secara manual butuh tiga sumber data yang sering tercecer: penjualan dari kasir, pembelian bahan, dan hasil hitung stok. Semakin banyak menu dan outlet, semakin besar risiko salah rekap. Sistem yang menyatukan data ini biasanya membantu dengan:
- Kasir yang terhubung dengan stok bahan baku. Penjualan di kasir dapat mengurangi stok bahan sesuai resep, sehingga pemakaian bahan menurut resep ikut tercatat.
- Stok opname. Hitung fisik bisa dicatat untuk semua produk atau untuk satu kategori, lalu divalidasi, sehingga stok akhir memakai angka hitung.
- Pencatatan bahan terbuang. Bahan yang dibuang bisa dicatat tersendiri sebagai scrap (produk dan jumlah), supaya tidak hanya hilang sebagai selisih.
- Laporan laba rugi. Laporan laba rugi menampilkan harga pokok penjualan, dan laporan produk POS menampilkan kolom COGS per produk.
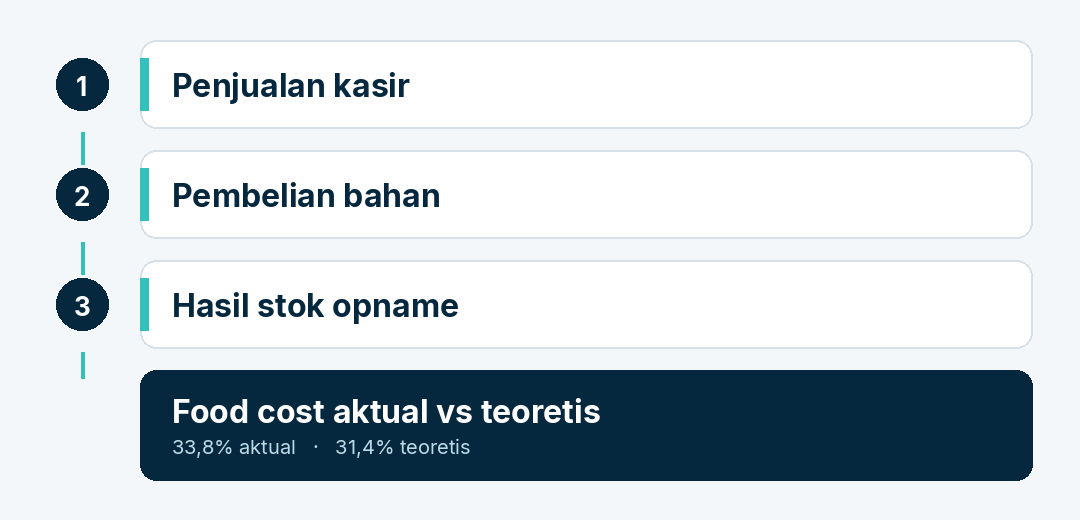
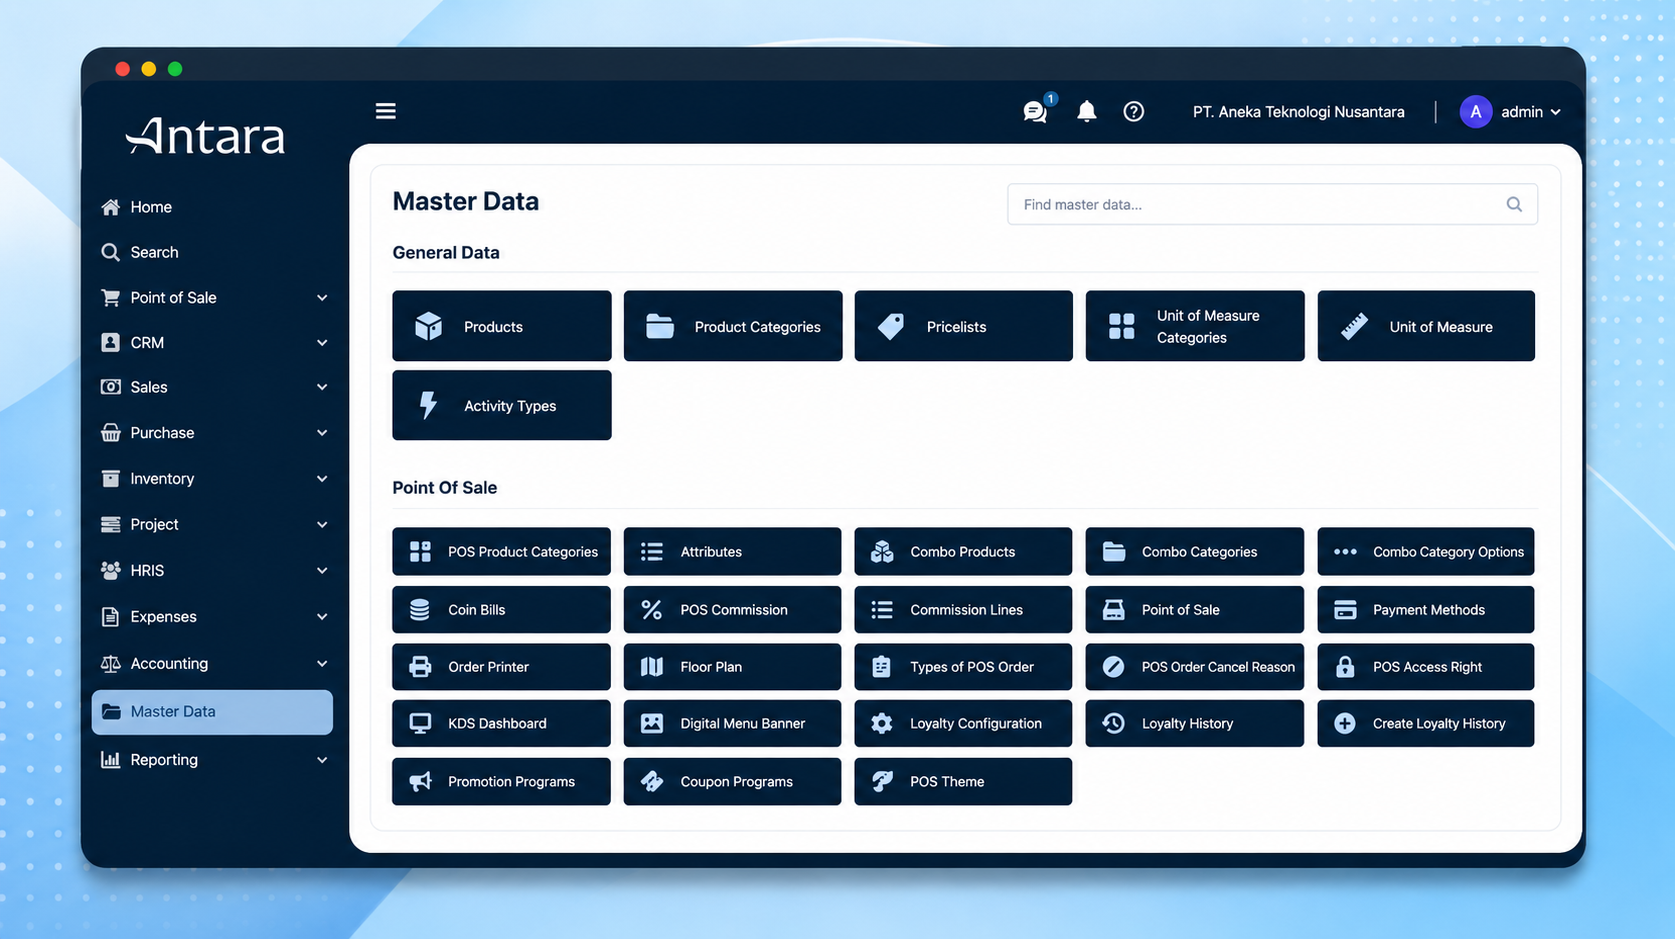
Aplikasi kasir dan ERP seperti Antara Systems membantu mencatat penjualan, stok bahan baku, dan hasil stok opname, sehingga pemakaian bahan dan harga pokok bisa ditelusuri dari catatan yang sama.
FAQ
Apakah minuman dihitung terpisah?
Boleh, dan sering disarankan. Banyak bisnis memisahkan food cost dan beverage cost karena marginnya berbeda jauh.
Seberapa sering food cost dihitung?
Minimal bulanan. Kalau bahan Anda mahal atau cepat rusak, mingguan lebih baik.
Apakah gaji koki masuk food cost?
Tidak. Gaji masuk labor cost. Food cost hanya biaya bahan.
Kendalikan food cost mulai bulan ini
Ingin food cost dipantau rutin tanpa rekap manual? Chat tim Antara di WhatsApp.